বিশ্ববাজারে পোশাকের দাম বাড়ে, বাংলাদেশের কারখানা কত পায়?

কাগজ ডেস্ক
প্রকাশ: ১৯ নভেম্বর ২০২৬, ০৩:২৩ পিএম
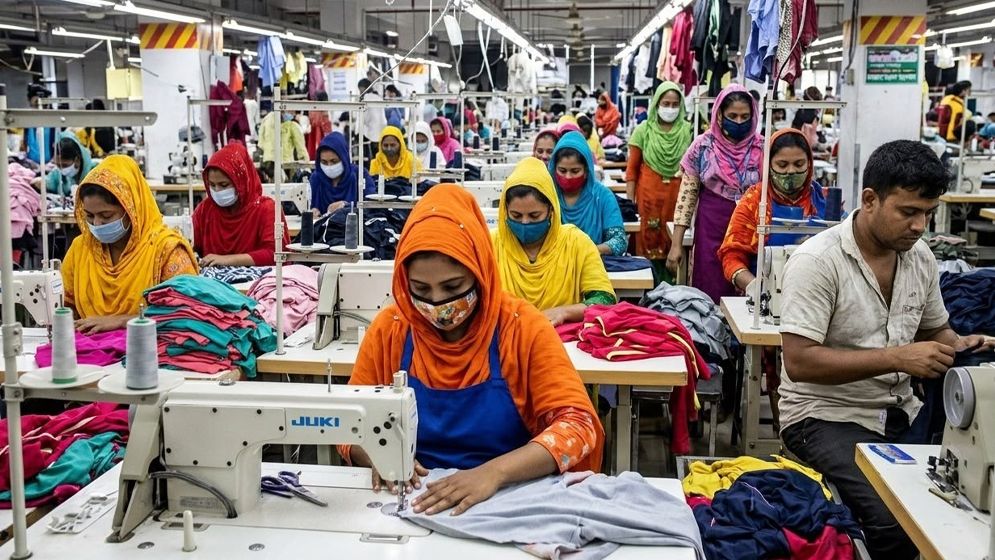
ছবি : সংগৃহীত
আন্তর্জাতিক ব্র্যান্ডের খুচরা বিক্রয়মূল্য ও বাংলাদেশের রপ্তানি মূল্যের ব্যবধান নিয়ে স্বচ্ছ বিশ্লেষণের প্রয়োজন; উৎপাদন ব্যয় বাড়লেও ক্রয়মূল্য কতটা সমন্বয় হচ্ছে, উঠছে সেই প্রশ্ন। আন্তর্জাতিক বাজারে পোশাকের দাম বাড়লেও সেই বাড়তি মূল্যের কতটা অংশ বাংলাদেশের তৈরি পোশাক কারখানাগুলো পায়, তা নিয়ে নতুন করে আলোচনার প্রয়োজন দেখা দিয়েছে। বিশ্বখ্যাত ব্র্যান্ডগুলোর শোরুম ও অনলাইন প্ল্যাটফর্মে একটি পোশাক যে দামে বিক্রি হয়, উৎপাদনকারী কারখানা সাধারণত তার পুরোটা পায় না। খুচরা বিক্রয়মূল্য ও রপ্তানি মূল্যের মধ্যে উল্লেখযোগ্য ব্যবধান থাকলেও এর প্রকৃত চিত্র নির্ধারণে নির্ভরযোগ্য তথ্য ও বিস্তারিত বিশ্লেষণ প্রয়োজন।
একটি পোশাকের খুচরা বিক্রয়মূল্য নির্ধারণের ক্ষেত্রে শুধু উৎপাদন খরচ বিবেচনা করা হয় না। এর সঙ্গে আন্তর্জাতিক পরিবহন, শুল্ক, বীমা, গুদামজাতকরণ, বিপণন, ব্র্যান্ড পরিচালনা, খুচরা বিক্রয়কেন্দ্রের ব্যয় এবং অন্যান্য বাণিজ্যিক খরচ যুক্ত থাকে। ফলে কারখানার উৎপাদন ব্যয় বা রপ্তানি মূল্য এবং আন্তর্জাতিক বাজারে ভোক্তার দেওয়া দামের মধ্যে পার্থক্য তৈরি হওয়াটাই স্বাভাবিক।
তবে গুরুত্বপূর্ণ প্রশ্ন হচ্ছে, এই ব্যবধানের মধ্যে উৎপাদনকারী প্রতিষ্ঠানের প্রকৃত অংশ কত এবং আন্তর্জাতিক ব্র্যান্ড ও অন্যান্য মধ্যস্থতাকারীরা কী পরিমাণ মূল্য সংযোজন করছে। বিশেষ করে বাংলাদেশের মতো রপ্তানিনির্ভর পোশাক উৎপাদনকারী দেশের জন্য বিষয়টি গুরুত্বপূর্ণ। কারণ, দেশের পোশাকশিল্পের বড় অংশই আন্তর্জাতিক ক্রেতাদের দেওয়া ক্রয়াদেশ ও নির্ধারিত মূল্যের ওপর নির্ভরশীল।
একই ধরনের দুটি পোশাকের খুচরা বিক্রয়মূল্য তুলনা করলেও উৎপাদনকারী কারখানার আয় সম্পর্কে সঠিক ধারণা পাওয়া নাও যেতে পারে। কারণ পোশাকের কাপড়ের মান, ডিজাইন, উপকরণ, উৎপাদনের জটিলতা, অর্ডারের পরিমাণ এবং সরবরাহের শর্ত অনুযায়ী রপ্তানি মূল্য ভিন্ন হয়। একই ব্র্যান্ডের বিভিন্ন বাজারেও পণ্যের খুচরা মূল্য এক রকম নাও থাকতে পারে।
এ কারণে একটি পোশাকের খুচরা বিক্রয়মূল্যের সঙ্গে বাংলাদেশের কারখানার প্রাপ্ত অর্থ তুলনা করতে হলে পণ্যের ধরন ও মানের পাশাপাশি আন্তর্জাতিক ক্রয়াদেশের শর্তও বিবেচনায় নিতে হবে। বিশেষ করে কারখানার এফওবি (FOB) মূল্য, উৎপাদন ব্যয় এবং রপ্তানি ইনভয়েস বিশ্লেষণ করলে উৎপাদনকারী প্রতিষ্ঠানের প্রকৃত আয় সম্পর্কে তুলনামূলক স্পষ্ট ধারণা পাওয়া সম্ভব।
এখানে আরেকটি গুরুত্বপূর্ণ বিষয় হলো উৎপাদন ব্যয় বৃদ্ধির সঙ্গে ক্রয়মূল্যের সমন্বয়। বাংলাদেশে শ্রমিকদের মজুরি, বিদ্যুৎ ও গ্যাসের দাম, পরিবহন ব্যয়, ব্যাংকঋণের সুদ এবং অন্যান্য পরিচালন ব্যয় বাড়লে তার প্রভাব কারখানার উৎপাদন খরচে পড়ে। কিন্তু এসব ব্যয় বৃদ্ধির বিপরীতে আন্তর্জাতিক ক্রেতারা পোশাকের ক্রয়মূল্য কতটা বাড়ান, সেটি নিয়ে স্বচ্ছ তথ্য ও বিশ্লেষণ প্রয়োজন।
কারখানাগুলো যদি বাড়তি উৎপাদন ব্যয় বহন করেও আগের দামে পণ্য সরবরাহ করতে বাধ্য হয়, তাহলে তাদের মুনাফার ওপর চাপ তৈরি হতে পারে। দীর্ঘমেয়াদে এর প্রভাব পড়তে পারে শ্রমিকদের মজুরি, কর্মপরিবেশের উন্নয়ন, প্রযুক্তিতে বিনিয়োগ এবং কারখানার ব্যবসায়িক সক্ষমতার ওপরও।
বিশেষজ্ঞদের মতে, বিষয়টি নিয়ে বাস্তবভিত্তিক আলোচনা করতে হলে আন্তর্জাতিক ক্রয়াদেশ, রপ্তানি ইনভয়েস, কারখানার এফওবি মূল্য, উৎপাদন ব্যয়ের হিসাব এবং সংশ্লিষ্ট ব্র্যান্ডের খুচরা বিক্রয়মূল্যের তথ্য পাশাপাশি বিশ্লেষণ করা প্রয়োজন। একই ধরনের পণ্যের ক্ষেত্রে এসব তথ্য তুলনা করা গেলে খুচরা বিক্রয়মূল্য থেকে উৎপাদনকারী প্রতিষ্ঠানের প্রাপ্ত অর্থ পর্যন্ত মূল্যবণ্টনের একটি পরিষ্কার চিত্র পাওয়া যেতে পারে।
পাশাপাশি আন্তর্জাতিক ক্রেতাদের সঙ্গে ন্যায্য মূল্য নির্ধারণের বিষয়টিও গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন। শ্রমিকদের ন্যায্য মজুরি, উন্নত কর্মপরিবেশ এবং পরিবেশবান্ধব উৎপাদন নিশ্চিত করতে কারখানাগুলোর যে বাড়তি বিনিয়োগ প্রয়োজন, তার প্রতিফলন ক্রয়মূল্যে থাকা জরুরি। শুধু কম দামে পণ্য কেনার প্রতিযোগিতা অব্যাহত থাকলে উৎপাদনকারী প্রতিষ্ঠানের ওপর আর্থিক চাপ আরও বাড়তে পারে।
সব মিলিয়ে, বিশ্ববাজারে একটি পোশাক কত দামে বিক্রি হচ্ছে, তার পাশাপাশি বাংলাদেশের উৎপাদনকারী কারখানা কত অর্থ পাচ্ছে, সেটিও আলোচনায় আসা প্রয়োজন। পোশাকের খুচরা বিক্রয়মূল্য ও রপ্তানি মূল্যের ব্যবধান নিয়ে তথ্যভিত্তিক বিশ্লেষণ এবং উৎপাদন ব্যয়ের স্বচ্ছতা নিশ্চিত করা গেলে আন্তর্জাতিক ক্রয়প্রক্রিয়ায় ন্যায্য মূল্য নির্ধারণের দাবি আরও শক্তিশালী হবে।
বাংলাদেশের তৈরি পোশাকশিল্পের দীর্ঘমেয়াদি সক্ষমতা ধরে রাখতে শুধু রপ্তানির পরিমাণ বাড়ানোই যথেষ্ট নয়; উৎপাদনকারী প্রতিষ্ঠান যেন তাদের পণ্যের ন্যায্য মূল্য পায়, সেটিও নিশ্চিত করা জরুরি। এ ক্ষেত্রে আন্তর্জাতিক ক্রেতাদের দায়িত্বশীল ভূমিকা, স্বচ্ছ মূল্য নির্ধারণ এবং উৎপাদন ব্যয়ের বাস্তবসম্মত মূল্যায়ন গুরুত্বপূর্ণ হয়ে উঠেছে।